Sabtu, 07 Desember 2013

Tugas 3 - Depresiasi


Depresiasi

Depresiasi atau penyusutan dalam akuntansi adalah penyebaran biaya asal suatu aktiva tetap (bangunan, alat, komputer, dll) selama umur perkiraannya. Penerapan depresiasi akan mempengaruhi laporan keuangan, termasukpenghasilan kena pajak suatu perusahaan.
Metode yang paling mudah dan paling sering digunakan untuk menghitung penyusutan adalah metode penyusutan garis lurus (straight-line depreciation). Tapi selain itu, ada pula metode penghitungan lain yang bisa juga digunakan, seperti metode penyusutan dipercepat, penyusutan jumlah angka tahun, dan saldo menurun ganda.
Depresiasi adalah penurunan dalam nilai fisik properti seiring dengan waktu dan penggunaannya. Dalam konsep akuntansi, depresiasi adalah pemotongan tahunan terhadap pendapatan sebelum pajak sehingga pengaruh waktu dan penggunaan atas nilai aset dapat terwakili dalam laporan keuangan suatu perusahaan. Depresiasi adalah biaya non-kas yang berpengaruh terhadap pajak pendapatan. Properti yang dapat didepresiasi harus memenuhi ketentuan berikut:
1. Harus digunakan dalam usaha atau dipertahankan untuk menghasilkan pendapatan.
2.  Harus mempunyai umur manfaat tertentu, dan umurnya harus lebih lama dari setahun.
3.  Merupakan sesuatu yang digunakan sampai habis, mengalami peluruhan atau  kehancuran, usang, atau mengalami pengurangan nilai dari nilai asalnya.
4.   Bukan inventaris, persediaan atau stok penjualan, atau properti investasi.
Properti yang dapat didepresiasi dikelompokkan menjadi 2 kelompok. Kelompok pertama nyata (tangible): dapat dilihat atau dipegang. Terdiri dari propertipersonal (personal property) sepertimesin-mesin, kendaraan, peralatan, furnitur dan item-item yang sejenis; dan properti riil (real property) seperti tanah dan segala sesuatu yang dikeluarkan dari atau tumbuh atau berdiri di atas tanah tersebut. Kelompok kedua adalah tidak nyata (intangible). Properti personal seperti hak cipta, paten atau franchise.


Metode Penyusutan

Utk menghitung jumlah penyusutan dpt dilakukan dengan berbagai metode antara lain:
1. Metode Garis Lurus (Straight Line Method)
            Dalam metode ini penentuan besar penyusutan setiap tahun selama umur           ekonomis sama besar, shg jika dibuatkan grafiknya thd waktu, dan akumulasi   biaya akan berupa garis lurus.


Cara Menghitung:
1. Metode Garis Lurus (Straight Line Method)
            Besar penyusutan tiap tahun dapat dihitung dgn rumus:
            Besar Penyusutan = Harga Perolehan-Nilai Sisa
                                                    Umur Ekonomis
            Contoh:
            Tgl 1 Agustus 2000 PT ABC membeli sebuah mobil Toyota Kijang seharga Rp            170.000.000,-. Untuk biaya balik  nama, pengujian, dan keperluan lainnya dibayar    Rp. 5.000.000,-. Mobil tsb ditaksir memiliki umur ekonomis 5 tahun dengan nilai       sisa Rp 50.000.000,-

Diminta:
Hitunglah penyusutan pada tahun 2000
Buatlah tabel penyusutan selama 5 tahun

Penyelesaian:
Penyusutan th 2000 dihitung dari tgl 1 Agustus 2000 s/d 31 Des 2000 = 5 bulan:
Besar Penyusutan th 2000 =  5  x (175.000.000-50.000.000)
                                              12                      5

                                          =  11.250.000

Tabel Penyusutan tahun 2000-2005
Tahun
Harga Penyusutan
Besar Penyusutan
Akumulasi Penyusutan
Nilai Buku
2000
175.000.000
 11.250.000
 11.250.000
163.750.000
2001
175.000.000
 38.250.000
 38.250.000
136.750.000
2002
175.000.000
 65.250.000
 65.250.000
109.750.000
2003
175.000.000
 92.250.000
 92.250.000
 82.750.000
2004
175.000.000
119.250.000
119.250.000
 55.750.000
2005
175.000.000
135.000.000
135.000.000
 40.000.000


2. Metode Jumlah Angka Tahun (Sum of the years Digits Method)

Langkah-langkah perhitungan:
1. Tentukan jumlah angka tahun (JAT)
            JAT = nx ((n+1)/2)
2. Tentukan besar penyusutan
            Besar Penyusutan = AT  x  (HP-NS)
                                            JAT
Contoh: Tanggal 1 Mei 2000 CV ABC membeli sebuah mesin 9fotocopy seharga Rp. 50.000.000. mesin fotocopy tsb ditaksir memiliki umur ekonomis 4 tahun dgn nilai sisa Rp. 5.000.000.-

Diminta:
a. Hitung Penyusutan tahun 2000-2005
b. Buatlah tabel penyusutan

Cara menghitung
Penyelesaian:
JAT = 4 x (4+1)  = 10  atau  JAT  = 4+3+2+1 = 10
              2


Angka Tahun Terbalik dijabarkan
4
3
2
1
Angka Tahun ke
I
II
III
IV

a. Penyusutan tahun 2000 dihitung dr tgl 1 Mei 2000 s.d 31 des 2000 = 8 bulan

Penyusutan tahun 2000

Besar Penyusutan = 8/12 x 4/10 x (50.000.000 – 5.000.000)
                                    = 12.000.000

Penusutan Tahun 2001

Besar Penyusutan=
4/12 x 4/10 x (50.000.000-5.000.000) = 6.000.000
8/12 x 3/10 x (50.000.000-5.000.000) = 9.000.000
                                                               15.000.000

Penyusutan tahun 2002
Besar Penyusutan = 4/12 x 3/10 x (50.000.000-5.000.000) = 4.500.000
                                8/12 x 2/10 x (50.000.000-5.000.000) = 6.000.000
                                                                                                10.500.000
Penyusutan tahun 2003
Besar Penyusutan = 4/12 x 2/10 x (50.000.000-5.000.000) = 3.000.000
                                 8/12 x 1/10 x (50.000.000-5.000.000) = 3.000.000
                                                                                                 6.000.000
Penyusutan tahun 2004
Besar penyusutan = 4/12 x 1/10 x (50.000.000-5.000.000) = 1.500.000

B. Tabel Penyusutan

Tahun
Harga Perolehan
Besar Penyusutan
Akumulasi Penyusutan
Nilai Buku
2000
50.000.000
12.000.000
12.000.000
38.000.000
2001
50.000.000
15.000.000
27.000.000
23.000.000
2002
50.000.000
10.500.000
37.500.000
12.500.000
2003
50.000.000
6.000.000
43.500.000
6.500.000
2004
50.000.000
1.500.000
45.000.000
5.000.000


3. Metode Unit Produksi (Unit of Production Method)

Caranya:
Tentukan besar penyusutan = produksi nyata x (HP-NS) / kapasitas produksi

Contoh:
Sebuah mesin dibeli seharga Rp. 250.000.000,- ditaksir memiliki umur ekonomis selama 5 tahun atau 500.000 jam kerja dan diperkirakan memiliki nilai sisa sebesar Rp. 50.000.000,-. Hitunglah besar penyusutan bila diketahui jam kerja setiap tahun sbb:
Tahun ke 1 = 100.000 jam
Tahun ke 2 = 120.000 jam
Tahun ke 3 = 130.000 jam
Tahun ke 4 = 80.000 jam
Tahun ke 5 = 70.000 jam


Penyelesaian:
Besar Penyusutan tahun 1 =
100.000 x 250.000.000 – 50.000.000 = Rp. 40.000.000
                                    500.000
Besar Penyusutan tahun 2 =
120.000 x 250.000.000 – 50.000.000 = Rp. 48.000.000
                                    500.000
Besar Penyusutan tahun 3 =
130.000 x 250.000.000 – 50.000.000 = Rp. 52.000.000
                                    500.000
Besar Penyusutan tahun 4 =
80.000 x 250.000.000 – 50.000.000 = Rp. 32.000.000
                                    500.000
Besar Penyusutan tahun 5 =
70.000 x 250.000.000 – 50.000.000 = Rp. 28.000.000
                                    500.000


Deplesi | Pengertian dan Definisi

Pengertian dan definisi Deplesi. Deplesi adalah kata lain penyusutan yang terjadi pada sesuatu benda yang bersifat alami dan tidak dapat diperbaharui. Deplesi merupakan salah satu istilah ekonomi geografi yang digunakandalam dunia pertambangan untuk menyatakan penyusutan pada sumber daya alam yang tidak dapat diperbaharui, seperti misalnya bijih besi, hasil tambang, kayu hutan dsbnya. 

Deplesi terkadang juga di gunakan dalam ilmu biologi sebagai penganti istilah penyusutan, berkurangnya jumlah suatu senyawa organik yang terjadi dalam sel. Kata deplesi digunakan jika penyusutan yang terjadi tidak bersifat merugikan tetapi mempunyai manfaat bagi bagian-bagian yang menerima hasil dari penyusutan tersebut.

Dalam ilmu akuntansi yang merupakan bagian ilmu yang paling banyak menggunakan istilah deplesi, deplesi diartikan sebagai alokasi biaya yang diperolehan sumber-sumber alam ke periode-periode yang menerima manfaat dari sumber itu. Biaya deplesi dihitung dengan metode satuan produksi yang berarti bahwa biaya deplesi merupakan fungsi jumlah satuan yang dieksploitasi selama satu periode. Dalam ini hal yang di eksploitasi adala sumber daya alam yang tidak dapat diperbaharui. Karena pengelolaan sumber daya alam yang tidak dapat diperbaharui berhubungan erat dengan sektor pertambangan, maka bisa dikatakan bahwa kata deplesi selalunya pasti merujuk pada perhitungan akuntansi pertambangan yang beerkaitan dengan hasil residu, tafsiran perolehan, dll.

Sumber :


Sabtu, 16 November 2013

Tugas 2 - Analisis Ekivalen Cash Flow

Analisis Ekivalen Cash Flow

Present Worth Analysis

Menghitung Nilai sekarang (Present Worth Analysis)
Nilai sekarang (Present Worth) adalah nilai ekivalen pada saat sekarang (waktu 0) . Metode PW ini seringkali dipakai terlebih dahulu daripada metode lain karena biasanya relatif lebih mudah menilai suatu proyek pada saat sekarang.

Fixed Input Maximize the PW of Benefit
Fixed Output Minimize the PW of Cost
Neither input nor output is fixed Maximize (PW of Benefit – PW of Cost) or Maximiz NPW

Contoh:
1.      Perusahaan mempertimbangkan penambahan suatu alat pada mesin produksi guna mengurangi biaya pengeluaran, yakni penambahan alat A dan penambahan alat B. Kedua alat tersebut masing-masing $1.000 dan mempunyai umur efektiv 5 tahun dengan tanpa nilai sisa. Pengurangan biaya dengan penambahan Alat A adalah $ 300 per tahun. Pengurangan biaya dengan penambahan alat B $ 400 pada tahun pertaman dan menurun $ 50 setiap tahunnya. Dengan i=7% alat mana yang dipilih?

Solution:
Harga masing-masing alat A dan B sama, sehingga tidak menjadi pertimbangan. Cashflow masing-masing alat:


PW benefit of A : 300(P/A,7%,5) = 300 (4,100) =$ 1.230
PW benefit of B : 400 (P/A,7%,5)-50(P/G,7%,5) = 400(4,100)-50(7,647) = $ 1.257,65
Alat B menghasilkan benefit yang lebih besar sehingga untuk selama 5 tahun menjadi alternatif yang menguntungkan, bahkan di tahun pertama dan kedua menghasilkan return yang lebih besar dari alat A.

2.      Pemerintah Kota Depok berencana membangun sebuah instalasi pengolahan air bersih. Ada dua alternatif dalam upaya realisasi proyek tersebut, yakni dengan pembangunan bertahap atau pembangunan langsung. Umur rencana yang di estimasikan adalah 50 tahun. Bila pembangunan dilakukan bertahap, maka pembangunan awal akan menghabiskan biaya $300 million, dan tahap berikutnya setelah 25 tahun yang akan datang dengan estimasi biaya menghabiskan $350 million. Dan bila pembangunan dilakukan sekali menghabiskan biaya $400 million. Dengan suku bunga 6% alternatif mana yang akan dipilih?

Solution:
Pembangunan Bertahap:
PW of Cost = $300 million + 350 million (P/F,6%,25)
=$300 million + 81,6 million =$381,6 million
Pembangunan tidak bertahap”
PW of Cost =$400 million
Ternyata pembangunan bertahap menghabiskan biaya yang lebih kecil sehingga alternatif ini yang dipilih.


Future Worth Analysis

Future worth analysis (analisis nilai masa depan) didasarkan pada nilai ekuivalensi semua arus kas masuk dan arus kas keluar di akhir periode analisis pada suatu tingkat pengembalian minimum yang diinginkan (MARR). Oleh karena tujuan utama dari konsep time value of money adalah untuk memaksimalkan laba masa depan, informasi ekonomis yang diperoleh dari analisis ini sangat berguna dalam situasi-situasi keputusan investasi modal.
Hasil FW alternative sama dengan PW, dimana FW = PW (F/P,i%,n). Perbedaan dalam nilai ekonomis yang dihasilkan bersifat relative terhadap acuan waktu yang digunakan saat ini atau masa depan. Untuk alternatif tunggal, jika diperoleh nilai FW ≥ 0 maka alternatif tersebut layak diterima. Sementara untuk situasi dimana terdapat lebih dari satu alternatif, maka alternatif dengan FW terbesar merupakan alternatif yang paling menarik untuk dipilih. Pada situasi dimana alternatif yang ada bersifat independent, dipilih semua alternatif yang memiliki FW ≥ 0.

Analisis Terhadap Alternatif Tunggal
Contoh: Sebuah perusahaan sedang mempertimbangkan peralatan baru seharga Rp. 30.000.000. Dengan peralatan baru akan diperoleh penghematan sebesar Rp. 1.000.000 per tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu memiliki nilai jual Rp. 40.000.000. Jika tingkat suku bunga 12% per tahun dan digunakan future worth analysis, apakah pembelian peralatan baru tersebut menguntungkan?
Penyelesaian:
FW = 40000000 + 1000000(F/A,12%,8)  – 30000000(F/P,12%,8)
NPV = 40000000 + 1000000(12,29969) – 30000000(2,47596)
NPV = -21.979.110
Oleh karena NPV yang diperoleh < 0 maka pembelian peralatan baru tersebut tidak menguntungkan.

Usia Pakai Sama dengan Periode Analisis
Jika terdapat lebih dari satu alternatif usia pakai yang sama, analisis keputusan dapat dilakukan menggunakan periode analisis yang sama dengan usia pakai alternatif.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkan kepada perusahaan:
Mesin
Harga Beli (Rp.)
Keuntungan per Tahun (Rp.)
Nilai Sisa di Akhir Usia Pakai (Rp.)


X
2500000
750000
1000000

Y
3500000
900000
1500000

Menggunakan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X:
FW X = 750000(F/A,15%,8) + 1000000 – 2500000(F/P,15%,8)
FW X = 750000(13,72682) + 1000000 – 2500000(3,05902)
FW X = 3647565
Mesin Y
FW Y = 900000(F/A,15%,8) + 1500000 – 3500000(F/P,15%,8)
FW Y = 900000(13,72682) + 1500000 – 3500000(3,05902)
FW Y = 3147568
Kesimpulan: pilih mesin X.

Usia Pakai Berbeda dengan Periode Analisis
Sama dengan Present Worth Analysis. Dalam situasi ini dapat digunakan asumsi perulangan atau asumsi berakhir bersamaan, tergantung pada masalah yang dihadapi.
Contoh: Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
Usia Pakai (Tahun)
Harga Beli (Rp.)
Keuntungan per Tahun (Rp.)
Nilai Sisa di Akhir Usia Pakai (Rp.)


X
8
2500000
750000
1000000

Y
16
3500000
900000
1500000

Dengan tingkat suku bunga 15% per tahun. Tentukan mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
FW X = 750000(F/A,15%,16) + 1000000 + 1000000(P/F,15%,8) – 2500000(F/P,15%,8) – 2500000(F/P,15%,16)
FW X = 750000(55,71747) + 1000000 + 1000000(3,05902) – 2500000(3,05902) – 2500000(9,35762)
FW X = 14805463
Mesin Y
FW Y = 900000(F/A,15%,16) + 1500000 – 3500000(F/P,15%,16)
FW Y = 900000(55,71747) + 1500000 – 3500000(9,35762)
FW Y = 18894053
FW mesin Y, Rp. 18.894.053, lebih besar dari FW mesin X, Rp. 14.805.463, maka pilih mesin Y.


Konsep Annual Worth Analysis

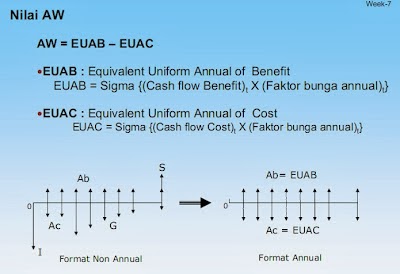
Annual Worth Analysis Metode Annual Worth (AW) atau disebut juga
Annual Equivalent yaitu metode dimana aliran kas masuk dan kas keluar didistribusikan dalam
sederetan nilai uang tahunan secara merata (sama besar), setiap periode waktu sepanjang
umur investasi, pada suatu tingkat pengembalian minimum yang diinginkan
(MARR).


Istilah Capital Recovery (CR)
CR adalah Nilai merata tahunan yang ekuivalen dengan modal  yang   diinvestasikan.

CR = I(A/P, i, n) – S(A/F, i, n)
CR = (I-S) (A/F, i, n) + I(i)
CR = (I-S) (A/P, i, n) + S(i)
  • I : Investasi awal
  • S : Nilai sisa di akhir usia pakai
  • n : Usia pakai

AW = Revenue –Expences -CR

Annual Worth Analysis dilakukan terhadap:
1. Alternatif tunggal , layak jika AW > 0
2. Beberapa alternatif dgn usia pakai sama
3. Beberapa alternatif dgn usia pakai berbeda
4. Periode analisis tak berhingga

Untuk 2,3, dan 4 : dipilih AW terbesar


Contoh

1. Sebuah mesin memiliki biaya awal sebesar 1 juta rupiah, dengan usia pakai 10 tahun. Nilai sisa
pada akhir usia adalah 200 ribu rupiah. Dengan tingkat suku bunga 10% per tahun, tentukan besar
capital recoverynya.

2. Sebuah perusahaan sedang mempertimbangkan untuk membeli peralatan baru seharga 30 juta
rupiah. Dengan peralatan baru tersebut akan diperoleh penghematan sebesar 1 juta rupiah per 
tahun selama 8 tahun. Pada akhir tahun ke-8  peralatan itu memiliki nilai jual 40 juta rupiah. 
Apabila tingkat suku bunga 12% per tahun,  dengan Annual Worth Analysis, apakah pembelian
peralatan tersebut menguntungkan?

3. Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkankepada perusahaan:
  •  Mesin-x dengan harga beli 2,5 juta rupiah,  keuntungan per tahun 750 ribu rph, nilai sisa padaakhir usia manfaat 1 juta rph.
  • Mesin-y dengan harga beli 3,5 juta rph,  keuntungan per tahun 900 ribu rph, nilai sisa pada akhir usia manfaat sebesar 1,5 juta rupiah.

Dengan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli?

Contoh usia pakai berbeda
4. Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
  • Mesin-x usia pakai 8 tahun dengan harga beli 2,5  juta rupiah, keuntungan per tahun 750 ribu rph, nilai sisa padaakhir usia manfaat 1 juta rph. 
  • Mesin-y usia pakai 9 tahun dengan harga beli 3,5  juta rph, keuntungan per tahun 900 ribu rph, nilaisisa pada akhir usia manfaat sebesar 1,5 juta rupiah.

Dengan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya dibeli?


Contoh Analisis Tak berhingga. 6. Bandingkan tiga alternatif berikut menggunakan tingkat
suku bunga 10% per tahun, lalu pilih alternatif terbaik:
  •  Alternatif-A Investasi awal $1 juta, keuntungan tahunan $150 ribu, usia pakai tak berhingga.
  • Alternatif-B Investasi awal $1,5 juta, keuntungan tahunan $250 ribu, usia pakai 14 tahun. 
  • Alternatif-C Investasi awal $2,5 juta, keuntungan tahunan $500 ribu, usia pakai 9 tahun.

Alternatif B dan C menggunakan asumsi perulangan dengan konsekuensi ekonomi yang selalu sama.

Sumber :

Tugas 2 - Pengertian Bunga


 Pengertian Bunga 


Bunga adalah imbal jasa atas pinjaman uang. Imbal jasa ini merupakan suatu kompensasi kepada pemberi pinjaman atas manfaat kedepan dari uang pinjaman tersebut apabila diinvestasikan. Jumlah pinjaman tersbut disebut “pokok utang” (principal). Persentase dari pokok utang yang dibayarkan sebagai imbal jasa ( bunga ) dalam suatu periode tertentu disebut “suku bunga“


Jenis bunga

Bunga sederhana

Bunga sederhana: adalah merupakan hasil dari pokok utang, suku bunga per periode, dan lamanya waktu peminjaman.
Rumusan bunga sederhana yaitu: c=pbw, dimana c (bunga sederhana) adalah merupakan hasil dari p (pokok utang), b (bunga), dan w (waktu). Contohnya: Wiki meminjam Rp 230.000.000 untuk membeli sebuah mobil baru, dengan suku bunga sebesar 9.5% per tahun dan masa pinjaman adalah 5 tahun maka bunganya adalah
Rp. 230.000.000 * 0.095 * 5 = Rp. 109.250.000
Bunga sederhana untuk pinjaman Wiki adalah Rp. 109.250.000, maka total pembayaran pokok utang ditambah bunganya adalah Rp. 339.250.000.
Contoh lainnya, misalnya pokok utangnya adalah Rp. 100.000 :
  • Utang kartu kredit dimana dikenakan biaya sebesar Rp. 1.000 per harinya maka 1.000/100.000 = 1%/perhari.
  • Obligasi swasta dimana pembayaran kupon bunga pertamanya adalah sebesar Rp 3.000 setelah 6 bulan sejak tangal penerbitan obligasi dan pembayaran kupon keduanya adalah Rp. 3.000 pada saat akhir tahun maka hasilnya adalah : (3.000+3.000)/100.000 = 6%/year.
  • Bunga Deposito yang dibayarkan pada akhir tahun sebesar Rp. 6.000 maka perhitungannya adalah : 6.000/100.000 = 6%/year.
Bunga berbunga

Bunga berbunga atau disebut juga bunga majemuk: nilai pokok utang ini akan berubah terus setiap akhir suatu periode dengan penambahan perhitungan bunga . misalnya pokok hutang adalah 1.000 dengan bunga 5%/tahun maka periode tahun pertama pokok hutangnya menjadi 1000+(1.000*5%) = 1.050. Pada periode tahun berikutnya maka perhitungannya menjadi 1050+(1050*5%)= 1.102,50.
Suku bunga tetap dan mengambang
  • “Suku bunga tetap” adalah suku bunga pinjaman tersebut tidak berubah sepanjang masa kredit.
  • “Suku bunga mengambang” adalah suku bunga yang berubah-ubah selama masa kredit berlangsung dengan mengikuti suatu kurs referensi tertentu seperti misalnya LIBOR dimana cara perhitungannya dengan menggunakan sistim penambahan marjin terhadap kurs referensi.
Kombinasi atas suku bunga tetap dan mengambang ini dimungkinkan serta sering digunakan. Misalnya pada suatu kredit pemilikan rumah dimana disepakati bahwa hingga tahun ketiga bunganya adalat tetap yaitu 8.5% dan bunga untuk tahun selanjutnya akan ditetapkan sebesar 2% diatas LIBOR.


sumber :wikipedia